Prêt immobilier en France pour les non-résidents, sans quitter votre pays
Décrivez une seule fois votre situation et le bien. Nous vous présentons un courtier qui monte des dossiers de non-résidents auprès des banques françaises, que vous soyez payé en livres, en dollars, en francs suisses ou en dirhams.
Mise en relation gratuite · Réponse sous 2 jours ouvrés · Un seul courtier, données jamais revendues · Faire d'abord une simulation
Faites vos calculs avant de proposer une offre
Modifiez le prix, l'apport et la durée. Vous voyez le montant emprunté, la mensualité, les frais d'acquisition et le revenu que les banques attendront avec la règle des 35 %.
- La mise en relation est gratuite. Aucun versement ne peut vous être demandé avant l'obtention du prêt.
- Un seul courtier par demande. Vos coordonnées ne sont jamais revendues.
- Des partenaires notaire, fiscalité et change habitués aux clients qui vivent à l'étranger.
Hypothèses : assurance emprunteur à 0,30 % par an, frais de dossier de 1 000 € et garantie à 1,5 % du prêt. Les frais d'acquisition retiennent les droits de mutation de 6,32 % appliqués dans la plupart des départements. La banque fixe le taux réel selon votre dossier.
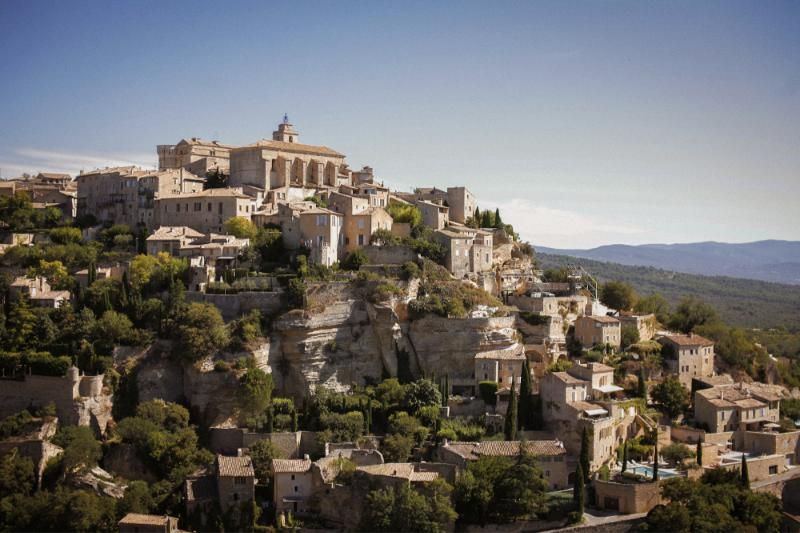
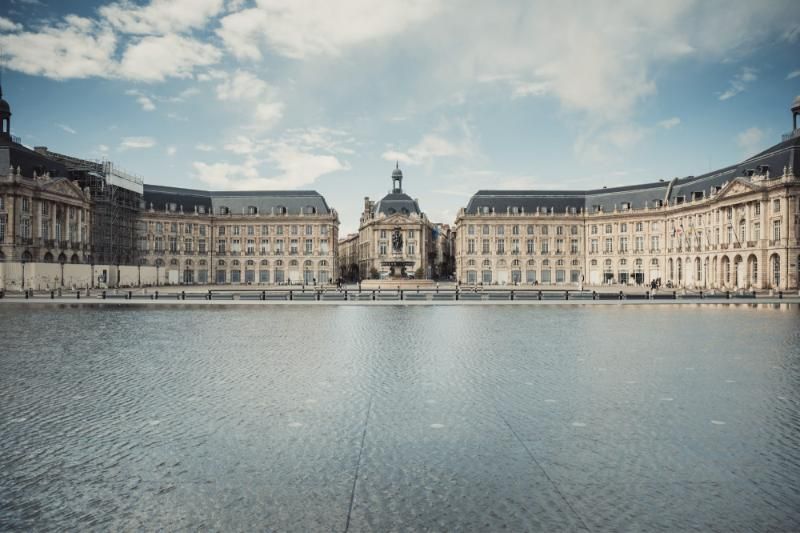
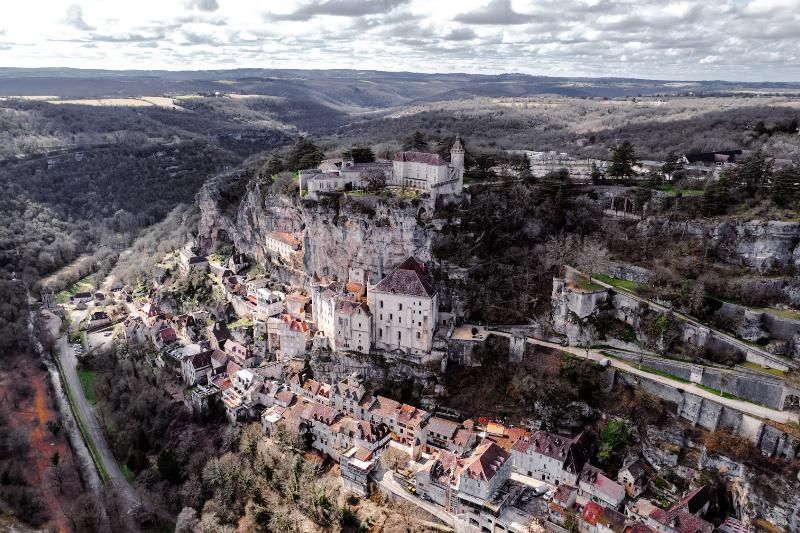
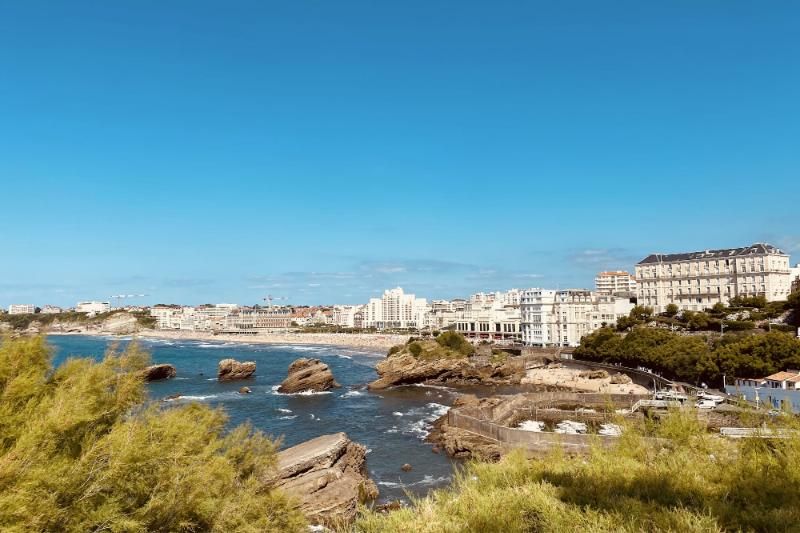
Un courtier qui connaît votre région
Les banques ne prêtent pas de la même façon à Paris, à la montagne ou à la campagne. Choisissez la région qui vous intéresse et nous vous orientons vers un courtier qui y place des prêts.
Ce que les banques financent selon votre pays de résidence
Les banques regardent votre pays de résidence, la devise de vos revenus et la facilité avec laquelle elles peuvent les vérifier. Voici les fourchettes que les courtiers constatent sur les dossiers non-résidents en 2026.
| Vous vivez | Financement habituel | Ce que la banque examine de près |
|---|---|---|
| Français de l'étranger, quel que soit le pays | Celui de votre pays de résidence | Votre nationalité compte moins que votre pays de résidence et la devise de vos revenus. Un Français installé à Londres relève en général des mêmes fourchettes qu'un résident britannique. |
| Royaume-Uni et Irlande | 70–80 % du prix | Revenus en livres, déclarations fiscales britanniques, crédit immobilier déjà en cours au Royaume-Uni |
| UE, EEE et Suisse | 70–80 % | Stabilité des revenus, type de contrat, crédits en cours |
| États-Unis | 50–70 % | Obligations FATCA, que certaines banques françaises refusent de prendre en charge. Prévoir 30 à 50 % d'apport. |
| Émirats et pays du Golfe | 50–70 % | Justificatifs de revenus non imposés, titre de séjour, attestation de l'employeur |
| Australie, Canada, Asie | 50–70 % | Exposition au change, patrimoine que la banque peut voir ou détenir |
Fourchettes indicatives, pas des critères d'octroi. Les frais d'acquisition, de 7 à 8,5 % du prix dans l'ancien, s'ajoutent à l'apport et se paient sur vos fonds propres. Lire le guide complet du prêt non-résident.
Une demande, un spécialiste, aucun démarchage
Décrivez votre situation
Votre pays de résidence, le bien, votre apport et vos revenus. Cinq minutes, aucun document à ce stade.
Nous choisissons un courtier
Il est retenu selon votre pays de résidence, la région où vous achetez et le montant du prêt. Vous recevez la mise en relation sous deux jours ouvrés.
Le courtier présente votre dossier aux banques
Il monte la demande, sollicite les banques qui acceptent votre profil et négocie l'offre. Nous restons disponibles pour les questions de notaire, de fiscalité et de change.
Les chiffres qui encadrent un crédit immobilier ce trimestre
Le crédit immobilier en France obéit à quelques règles fixes. Mieux vaut les connaître avant de signer un compromis.
Toutes durées confondues, prêts effectivement accordés. Observatoire Crédit Logement/CSA.
Seuil du 4e trimestre 2026. Votre TAEG, assurance et frais compris, ne peut pas le dépasser.
Toutes vos mensualités de crédit, assurance comprise, rapportées à vos revenus nets.
27 ans avec un différé, dans le neuf ou avec au moins 10 % de travaux. Les banques peuvent déroger à ces règles sur une petite part de leurs prêts.
Surtout des droits de mutation. Environ 2 à 3 % dans le neuf.
Vous ne pouvez pas accepter une offre de prêt avant le 11e jour suivant sa réception.
Sources et mises à jour mensuelles sur la page des taux (en anglais).
À lire avant de signer quoi que ce soit
Le prêt immobilier des non-résidents
Qui prête, combien, ce que la banque vérifie et en combien de temps.
Lire le guide
De l'offre acceptée aux clés
Là où le prêt et la vente se rejoignent, avec chaque délai légal.
Lire le guide (en anglais)Emprunter via une SCI
Ce que les banques demandent à une SCI et à ses associés.
Lire le guide (en anglais)Acheter avec des revenus en livres
Apport, documents et banques qui connaissent les dossiers britanniques.
Lire le guide (en anglais)
Emprunter depuis les États-Unis
FATCA, apport plus élevé et présentation d'un dossier américain.
Lire le guide (en anglais)Le simulateur complet
Mensualités, coût total, frais de notaire et contrôle du taux d'usure.
Ouvrir le simulateur (en anglais)Le reste de votre achat, avec des interlocuteurs qui se connaissent
Le prêt n'est qu'une partie de l'achat. Le notaire, la fiscalité et le transfert de votre apport en sont d'autres. Ces partenaires travaillent avec les mêmes acheteurs internationaux que nous.
French Notaires
Mise en relation gratuite avec des notaires partout en France, habitués aux clients qui vivent à l'étranger : acte de vente, procurations, testaments et SCI.
Trouver un notaireFrench Tax Online
Déclarations de revenus en France pour les non-résidents, revenus locatifs, IFI, comptabilité de SCI et représentation fiscale à la revente.
Voir French Tax OnlinePayer en euros
Conversion de votre apport et de vos mensualités en euros, avec des contrats à terme pour fixer le taux de change avant la signature de l'acte.
Lire le guide (en anglais)Basé à Londres, avec des courtiers vérifiables
Vous allez nous confier vos revenus et votre projet. Voici qui les reçoit et ce qu'il en advient.
My French Mortgage a été créé à Londres par un professionnel de la finance français, pour offrir aux acheteurs qui vivent à l'étranger un accès simple au financement en France. Le fondateur est diplômé de l'école de commerce Audencia et titulaire de la certification CISI Level 3.
- Des courtiers inscrits à l'ORIAS. Vous recevez le nom et le numéro ORIAS du courtier avant le premier échange, vérifiable sur orias.fr.
- Un seul courtier. Vos coordonnées ne vont qu'à lui. Nous ne les vendons jamais, et vous pouvez nous demander de les supprimer à tout moment.
- Gratuit pour vous. Si le courtier nous rémunère pour la mise en relation, cela ne change jamais ce que vous payez.
Questions fréquentes
Si votre situation sort du cadre, joignez un message à votre demande. Le courtier vous répondra avec vos chiffres sous les yeux.
Je suis Français et je vis à l'étranger. Puis-je emprunter en France ?
Oui. Les banques françaises prêtent aux Français de l'étranger comme aux étrangers non-résidents. Elles regardent d'abord votre pays de résidence fiscale et la devise de vos revenus. Votre nationalité ne vous donne pas les conditions d'un résident, mais vous lisez l'offre et le compromis dans votre langue.
J'achète le logement où je vivrai à mon retour. Faut-il le dire à la banque ?
Oui, dès le départ. Un futur logement principal n'est pas analysé comme une résidence secondaire, et les dérogations aux règles du HCSF vont en priorité aux résidences principales. La banque voudra connaître la date de votre retour et vos revenus une fois en France.
Quel apport prévoir ?
Comptez 20 à 30 % du prix si vous vivez au Royaume-Uni, en Irlande, dans l'UE ou en Suisse, et 30 à 50 % ailleurs. Les frais d'acquisition, 7 à 8,5 % dans l'ancien, s'ajoutent et se paient sur vos fonds propres.
Mes revenus sont en livres, en dollars ou en francs suisses. Est-ce un problème ?
Non, mais la banque en tient compte. Le prêt est en principe en euros et elle doit vous informer du risque de change. Elle peut retenir vos revenus avec une décote ou demander un apport plus élevé. Pour l'apport, un contrat à terme permet de fixer à l'avance le taux de change du virement prévu le jour de l'acte.
L'assurance emprunteur est-elle obligatoire ?
En pratique, oui : les banques exigent une couverture décès et invalidité. Vous pouvez choisir un autre assureur que celui de la banque si les garanties sont équivalentes. Depuis la loi Lemoine, aucun questionnaire médical ne peut être demandé si le montant assuré ne dépasse pas 200 000 € par personne et si le prêt se termine avant vos 60 ans.
Combien de temps faut-il compter ?
En général six à dix semaines entre un dossier complet et l'offre signée, dans un achat qui prend environ trois mois du compromis à l'acte. La condition suspensive de prêt dure au moins un mois. Depuis l'étranger, demandez au moins 60 jours.
Combien me coûte My French Mortgage ?
Rien. Nous sommes rémunérés par le courtier à qui nous vous présentons. Le courtier peut facturer ses propres honoraires, qu'il doit convenir avec vous par écrit avant de commencer, et aucun versement ne peut vous être demandé avant l'obtention du prêt.
Peut-on acheter via une SCI avec un crédit ?
Oui. La SCI emprunte, et les associés donnent en général une caution personnelle et sont assurés. Moins de banques acceptent une SCI dont tous les associés vivent à l'étranger. Le choix de la structure dépend de votre résidence fiscale et de votre succession, donc réglez-le avec un notaire et un fiscaliste avant le compromis.
Travaillez vos dossiers non-résidents avec nous
Nous transmettons chaque demande qualifiée à un seul courtier, choisi selon le profil de l'emprunteur et la région. En retour, les courtiers nous adressent leurs clients qui ont besoin d'un notaire, d'un fiscaliste ou d'un spécialiste du change.
Sachez où en est votre dossier avant de faire une offre
Cinq minutes maintenant peuvent vous éviter un refus de prêt après le compromis.